 par
En 2026, la gestion des comptes bancaires connaît une transformation majeure grâce au dispositif de mobilité bancaire. Pour de nombreux clients, changer de banque n’est plus synonyme de démarches longues et complexes. Cette avancée législative et technologique permet désormais de transférer automatiquement toutes les opérations liées à un compte bancaire, qu’il s’agisse de virements, prélèvements ou autres transactions bancaires indispensables au quotidien. L’objectif est clair : offrir une simplification radicale du transfert bancaire pour une expérience cliente fluide et sécurisée.
Simplification et cadre légal : comment la mobilité bancaire facilite le changement de banque
La mobilité bancaire easymove est une innovation instaurée pour encadrer et simplifier le transfert bancaire lors d’un changement de banque. Cette procédure, encadrée par la loi Macron et ses évolutions récentes, vise à supprimer les barrières administratives souvent redoutées lors du changement de compte bancaire. Concrètement, elle confie à la nouvelle banque le rôle de gestionnaire de l’intégralité des démarches nécessaires au transfert des opérations récurrentes, ce qui comprend par exemple la domiciliation des salaires, les prélèvements automatiques de factures ou les virements réguliers.
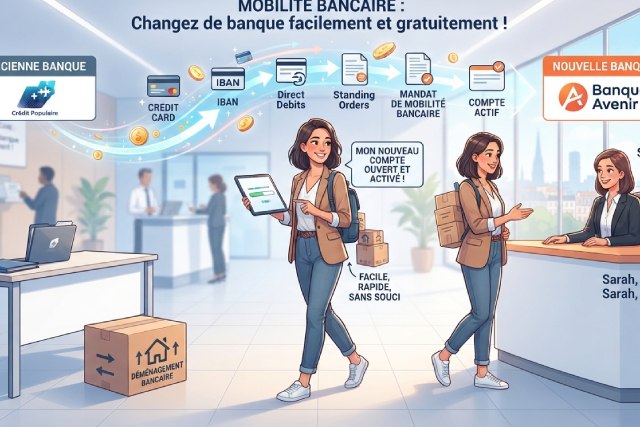
Le fonctionnement repose sur la signature d’un mandat de mobilité bancaire par le client, lui permettant de déléguer ces responsabilités. Dès cette étape, la nouvelle banque obtient un historique exhaustif des opérations de l’ancien compte bancaire, facilitant la mise à jour automatique auprès des différents émetteurs et bénéficiaires. Ainsi, ce système assure que toutes les transactions liées au changement de banque sont traitées sans, ou presque, interruption.
La réglementation en vigueur prévoit un délai maximal de 22 jours ouvrés durant lequel l’ensemble de ces opérations doit être transféré. Ce délai fixe des attentes précises, tant pour l’ancienne banque que pour la nouvelle, et assure une transition harmonieuse sans risque pour le client. L’ensemble de ce processus est gratuit, ne générant aucun frais supplémentaire, même si la fermeture de l’ancien compte est incluse dans le cadre du transfert bancaire. Cette règle élimine une source potentielle d’inquiétude ou de surprise financière.
Par ailleurs, les banques sont tenues de fournir à leurs clients une documentation complète expliquant l’ensemble des étapes et droits liés au dispositif. En cas de manquement au respect des délais ou de dysfonctionnement dans le transfert, les clients peuvent saisir l’Autorité de Contrôle Prudentiel et de Résolution (ACPR), garante du bon respect des dispositions. Cette possibilité d’action renforce la sécurité et la protection du consommateur, ce qui est essentiel pour encourager une adoption sereine du service de mobilité bancaire.
Le transfert bancaire pris en charge : fonctionnement détaillé et garanties offertes
Utiliser la mobilité bancaire, c’est permettre à son nouveau service bancaire de prendre en charge la totalité des démarches liées à la gestion de compte lors d’un changement d’établissement. Ce dispositif est particulièrement avantageux pour les titulaires de comptes de dépôt, qu’ils soient individuels ou joints. En revanche, il ne concerne ni les comptes d’épargne ni les crédits en cours, qui nécessitent toujours des démarches spécifiques.
Le fonctionnement débute dès la signature du mandat de mobilité bancaire : la nouvelle banque récupère sous deux jours ouvrés l’historique des opérations récurrentes auprès de l’ancienne banque, qui a elle aussi cinq jours pour répondre. Cette réactivité permet d’éviter les retards dans la prise en compte des opérations automatiques. Ensuite, dans un délai de dix jours, toutes les parties prenantes – que ce soit les organismes facturant des prélèvements ou les tiers effectuant des virements réguliers – sont informées du changement.
Ce système automatisé garantit une gestion rigoureuse des différents flux, évitant que des paiements ou virements soient oubliés ou doublés, ce qui peut parfois être source de stress pour les clients. Par exemple, un particulier changeant de banque pour profiter de meilleures solutions bancaires pourra ainsi voir ses factures d’électricité, d’internet ou les remboursements de prêts automatiquement redirigés vers son nouveau compte bancaire sans action supplémentaire.
A noter que le service est intégralement gratuit et accessible. Même dans le cadre d’une mobilité bancaire sans fermeture d’ancien compte, aucun frais ne peut être facturé. Ce principe protège le consommateur contre des coûts injustifiés et facilite l’accès à ce service innovant. Par ailleurs, en cas d’échec manifeste ou de préjudice lié à un manquement des banques dans le respect des délais, un système d’indemnisation est mis en place ce qui démontre la robustesse de cette procédure réglementée.
Les avantages concrets du transfert bancaire via la mobilité bancaire et ses limites en 2026
Le principal bénéfice du dispositif de mobilité bancaire réside dans la simplification extrême du changement d’établissement bancaire. Le gain de temps pour le client est considérable puisqu’il suffit de confier au nouvel établissement la gestion du transfert de ses opérations courantes. Cela évite notamment le double suivi fastidieux entre l’ancienne et la nouvelle banque. Le système assure également la continuité des paiements et virements, évitant ainsi toute interruption, retards ou blocage dans la gestion de compte.
Cette solution améliore aussi la sécurité puisque la traçabilité est parfaitement assurée. Toutes les étapes sont documentées et accessibles au client via les plateformes numériques, permettant un suivi en temps réel de la progression du transfert bancaire. La réglementation encadrant strictement ce service donne par ailleurs une garantie supplémentaire que les droits du client seront respectés.
Pourtant, tout n’est pas parfait : la mobilité bancaire ne couvre pas encore l’ensemble des besoins financiers. Le transfert automatique ne s’applique pas aux comptes d’épargne, placements à terme ni crédits en cours, ce qui oblige à effectuer de nombreuses démarches complémentaires. De plus, des retards ponctuels dans la mise à jour des prélèvements automatiques peuvent survenir. Ces incidents, bien que rares, nécessitent que le client reste vigilant tout au long de la procédure, en vérifiant notamment que la clôture de l’ancien compte est bien confirmée.
Certaines banques proposent des services additionnels pour faciliter ces démarches, comme la mobilité bancaire Boursorama ou la Société Générale, qui ont développé des interfaces spécifiquement dédiées pour accompagner leurs clients. Ainsi, une comparaison approfondie des offres bancaires reste essentielle avant d’entamer un changement, permettant de choisir la solution bancaire la plus adaptée à ses besoins réels.
Technologies et innovations au service du transfert bancaire automatisé en 2026
La réussite de la mobilité bancaire passe aujourd’hui par l’intégration d’outils numériques performants. Des applications comme Easymove incarnent parfaitement cette tendance en offrant une interface intuitive qui guide l’utilisateur du début à la fin du processus de transfert bancaire. Ces plateformes digitales assurent non seulement la prise en charge des formalités administratives mais aussi l’envoi automatique de notifications aux bénéficiaires des opérations récurrentes, réduisant ainsi considérablement les délais de mise à jour.
Les banques, soutenues par une réglementation qui impose la sécurisation et la protection des données personnelles, optimisent sans cesse leurs solutions pour garantir une mobilité bancaire non seulement rapide mais aussi parfaitement sécurisée. La tendance en 2026 est clairement à des services transparents, sans interruption des opérations financières, et à une responsabilisation accrue des établissements bancaires dans la qualité de la gestion de compte.
À l’avenir, la mobilité bancaire pourra s’étendre vers des fonctionnalités plus avancées telles que la gestion multi-comptes via des interfaces uniques, l’intégration directe avec des outils de gestion budgétaire ou encore l’automatisation du transfert pour des types de comptes jusqu’ici exclus du dispositif. La généralisation des solutions mobiles permettra également une autonomie renforcée pour le client, qui pourra ainsi gérer de manière encore plus fluide ses transferts, qu’il s’agisse d’un simple transfert bancaire ou d’un changement complet de banque.