
17 novembre 2026
La gestion des finances personnelles a profondément évolué ces dernières années, notamment dans le contexte dynamique des services bancaires en ligne. Alors que les consommateurs cherchent toujours plus de simplicité et d'efficacité, la mobilité bancaire apparaît comme une solution clé pour réduire les contraintes liées au changement d'établissement financier. Cette transition bancaire, autrefois perçue comme un parcours semé d’embûches administratives, devient désormais fluide grâce à un service qui automatise le transfert des opérations récurrentes telles que prélèvements et virements. La maîtrise de cet outil garantit à chaque client un accompagnement sécurisé, un gain de temps notable et surtout une continuité sans faille de ses transactions quotidiennes. En 2026, la mobilité bancaire s'impose progressivement comme une norme, portée par une réglementation stricte et par les innovations numériques qui simplifient la gestion des comptes. Un cadre réglementaire renforcé pour une transition bancaire simplifiée et sécurisée La mobilité bancaire ne relève pas uniquement d’une tendance digitale ; elle s’inscrit dans un cadre légal précis qui garantit la sécurité et la simplicité du changement de banque. La base réglementaire actuelle, largement inspirée de la loi Macron, vise à protéger les consommateurs tout en incitant les banques à faciliter le transfert des comptes. L’une des obligations majeures est la prise en charge intégrale des opérations récurrentes — comme les virements salariaux, les prélèvements pour factures d’énergie, ou encore les versements de pensions — par la nouvelle banque, sur la base d’un mandat signé par le client. Ce système garantit que toutes les démarches administratives sont automatisées et qu’aucune opération essentielle n’est interrompue durant la période de transition. Par exemple, lorsque Lucie décide de quitter sa banque historique pour rejoindre un établissement en ligne proposant des offres plus compétitives, elle signe un mandat de mobilité bancaire qui déclenche, en coulisses, la coordination entre anciennes et nouvelles institutions. Sa nouvelle banque obtient rapidement l’historique des transactions nécessaires pour prévenir les organismes concernés, qu’il s’agisse de son employeur ou de ses fournisseurs. Ces contacts sont informés dans un délai de dix jours, tandis que l’ancienne banque doit répondre sous cinq jours à la demande de transfert. Ainsi, en moins de vingt-deux jours ouvrés, toute la gestion des opérations est répliquée sur le nouveau compte, offrant à Lucie une continuité totale sans manipulation fastidieuse de son côté. La loi stipule également que ce service ne doit engendrer aucun frais pour le client. Que le transfert s’accompagne ou non d’une fermeture de compte, les banques doivent agir gratuitement, ce qui renforce encore la liberté et la sécurité offertes aux clients. De plus, les établissements sont tenus d’informer leurs clients via des brochures explicatives pour éviter les doutes ou les incompréhensions. Une vigilance accrue des usagers reste néanmoins recommandée, surtout pour s’assurer que les organismes recevant les paiements automatiques ont bien mis à jour leurs coordonnées. En cas de retard ou d’erreur, la personne peut saisir l’Autorité de Contrôle Prudentiel et de Résolution (ACPR), laquelle agit en garant du respect des délais et peut imposer une indemnisation si nécessaire. Ce dispositif représente une avancée notable, contribuant à la confiance dans la mobilité bancaire et à la démocratisation de ce service bancaire. Comment fonctionne concrètement le service de mobilité bancaire pour un changement de banque sans contraintes Le principe de la mobilité bancaire repose sur une organisation rigoureuse et un calendrier précis. Dès lors qu’un client choisit un nouvel établissement bancaire, il doit d’abord ouvrir un compte là-bas. Au moment de l’ouverture, il signe un mandat de mobilité bancaire autorisant la nouvelle banque à prendre en charge toutes les formalités liées au transfert de ses opérations courantes. Cette étape est fondamentale car elle déclenche automatiquement un processus de transfert automatique, où la nouvelle banque devient l’interlocuteur central. Pour bien illustrer ce fonctionnement, prenons l’exemple de Marc, qui souhaite changer de banque afin de profiter d’une application bancaire plus riche en fonctionnalités et d’un service client réactif. Après avoir ouvert son nouveau compte, la banque de Marc contacte, dans un délai de deux jours ouvrés, son ancienne banque pour obtenir toutes les informations sur ses virements et prélèvements automatiques. L’ancienne banque dispose alors de cinq jours pour fournir l’historique nécessaire. L’ensemble des organismes émetteurs ou destinataires des opérations récurrentes sont par la suite notifiés par la nouvelle banque dans les dix jours. Tout ce travail se fait sans que le client ait à se déplacer ni à contacter chaque créancier ou débiteur manuellement. La magie de la mobilité bancaire réside dans cette prise en charge complète, qui permet à Marc de ne pas avoir à déclarer son changement d’IBAN à chaque fournisseur. Par ailleurs, il peut choisir de clôturer ou non son ancien compte au moment de signer le mandat. Ce choix offre une souplesse appréciable, notamment en cas de doute sur la bonne migration des opérations. La période de coexistence des deux comptes, supportée par la banque, sécurise la transition bancaire. Il est crucial de garder en tête que la mobilité bancaire concerne uniquement les comptes de dépôt personnels ou joints. Les comptes d’épargne, crédits ou autres placements financiers doivent faire l’objet de démarches spécifiques, souvent plus complexes, et ne relèvent pas du champ automatisé du service. À noter également que la procédure s’applique uniquement aux consommateurs particuliers et non aux professionnels, qui doivent gérer leur mobilité selon d’autres règles. En raison du respect des délais légaux, une transaction manquée ou une difficulté doit être signalée rapidement au service client pour éviter un incident prolongé. Les avantages concrets et limites à anticiper pour réussir votre transition bancaire La mobilité bancaire offre un éventail d’avantages qui contribuent à sa popularité croissante. Outre la gratuité totale du service, le premier gain pour un client est le temps économisé. Plus besoin d’interagir directement avec chaque organisme auquel il verse ou reçoit de l’argent. Ceci réduit considérablement les erreurs humaines comme les oublis ou les erreurs de saisie de nouveaux RIB. Par exemple, Claire, après avoir utilisé ce service, souligne qu’elle a pu migrer sans interruption ni incident ses loyers, factures diverses et virements salariaux, assurant ainsi une gestion compte sans stress. Cette simplification des démarches est un argument de poids quand on connaît l’appréhension que suscite le changement de banque. En outre, la traçabilité complète du dossier, assurée par la nouvelle banque, offre une expertise rassurante. Le client peut suivre en temps réel l’état d’avancement des avis envoyés aux créanciers, ce qui n’était pas envisageable avant l’arrivée de tels services automatisés. La mise à disposition de brochures informatives et l'existence d'une régulation stricte renforcent aussi la confiance dans le dispositif. Malgré ces atouts, la mobilité bancaire connaît certaines limites. Elle n’inclut pas les opérations liées aux produits d’épargne ou aux crédits, ce qui oblige à anticiper ces gestion séparées. De plus, certaines situations complexes, comme la présence de prélèvements ponctuels ou les opérations non récurrentes, demandent une vigilance particulière durant la transition. Quelques rares retards dans la notification des organismes peuvent surgir, d’où l’importance de conserver les coordonnées bancaires anciennes plusieurs semaines après l’opération. Enfin, pour optimiser cette transition bancaire, il est recommandé de comparer rigoureusement les offres des banques avant de décider de changer d'établissement, car la mobilité bancaire, tout en facilitant la gestion, ne supprime pas la nécessité de bien choisir son nouveau service bancaire en fonction de ses besoins. La mobilité bancaire est un puissant levier pour simplifier le changement de banque, mais un accompagnement client personnalisé et une prise en charge attentive du dossier restent essentiels pour garantir une bonne expérience. Outils numériques et innovations pour faciliter la mobilité bancaire en 2026 La transition bancaire est grandement facilitée par les progrès technologiques et la digitalisation croissante des services financiers. Aujourd’hui, de nombreuses banques et plateformes indépendantes proposent des outils spécialement dédiés à la mobilité bancaire, comme l’application Easymove. Ces solutions digitales orientent l’utilisateur pas à pas, du choix du nouveau compte bancaire à la validation finale du transfert des opérations récurrentes. Ces outils apportent un confort supplémentaire en offrant un suivi en temps réel des différentes étapes du processus. Avec l’évolution des banques en ligne et des néobanques, la simplicité de la mobilité bancaire ne cesse de s’améliorer. Ces établissements exploitent les possibilités offertes par la dématérialisation pour automatiser les notifications aux organismes concernés, accélérant ainsi le transfert automatique des domiciliations bancaires. Par exemple, certaines banques innovantes proposent même la possibilité de changer d'établissement sans fermeture immédiate de l’ancien compte, évitant tout risque lié à une transition trop rapide. Ces nouveautés placent l'utilisateur au centre, lui offrant davantage d’autonomie et de maîtrise sur ses finances. Sur le plan réglementaire, les autorités encouragent cette dynamique en veillant à ce que les délais de transfert bancaire soient respectés et en imposant une stricte protection des données personnelles. Parallèlement, des collaborations entre banques permettent d’améliorer l’interopérabilité des systèmes, ouvrant la voie à une mobilité bancaire encore plus fluide dans un futur proche. Par ailleurs, l’intégration de ces services à des outils de gestion budgétaire multi-comptes favorise une gestion globale et harmonieuse des finances personnelles. Enfin, l’avenir de la mobilité bancaire s’oriente vers une extension progressive à d’autres types de comptes, comme les comptes professionnels ou certains produits d’épargne, grâce à des protocoles sécurisés et des innovations technologiques. Cette évolution promet une simplification accrue de la gestion bancaire et une meilleure adaptation aux besoins de chaque client, renforçant ainsi la facilité bancaire et l’accompagnement client dans leurs projets financiers. mobilité bancaire

Simplifiez votre transfert bancaire grâce à la mobilité bancaire

En 2026, la gestion des comptes bancaires connaît une transformation majeure grâce au dispositif de mobilité bancaire. Pour de nombreux clients, changer de banque n’est plus synonyme de démarches longues et complexes. Cette avancée législative et technologique permet désormais de transférer automatiquement toutes les opérations liées à un compte bancaire, qu’il s’agisse de virements, prélèvements ou autres transactions bancaires indispensables au quotidien. L’objectif est clair : offrir une simplification radicale du transfert bancaire pour une expérience cliente fluide et sécurisée.

Simplification et cadre légal : comment la mobilité bancaire facilite le changement de banque

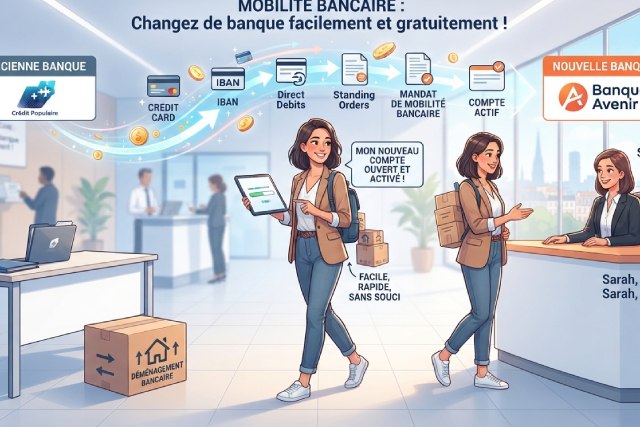
La mobilité bancaire easymove est une innovation instaurée pour encadrer et simplifier le transfert bancaire lors d’un changement de banque. Cette procédure, encadrée par la loi Macron et ses évolutions récentes, vise à supprimer les barrières administratives souvent redoutées lors du changement de compte bancaire. Concrètement, elle confie à la nouvelle banque le rôle de gestionnaire de l’intégralité des démarches nécessaires au transfert des opérations récurrentes, ce qui comprend par exemple la domiciliation des salaires, les prélèvements automatiques de factures ou les virements réguliers.

Le fonctionnement repose sur la signature d’un mandat de mobilité bancaire par le client, lui permettant de déléguer ces responsabilités. Dès cette étape, la nouvelle banque obtient un historique exhaustif des opérations de l’ancien compte bancaire, facilitant la mise à jour automatique auprès des différents émetteurs et bénéficiaires. Ainsi, ce système assure que toutes les transactions liées au changement de banque sont traitées sans, ou presque, interruption.

La réglementation en vigueur prévoit un délai maximal de 22 jours ouvrés durant lequel l’ensemble de ces opérations doit être transféré. Ce délai fixe des attentes précises, tant pour l’ancienne banque que pour la nouvelle, et assure une transition harmonieuse sans risque pour le client. L’ensemble de ce processus est gratuit, ne générant aucun frais supplémentaire, même si la fermeture de l’ancien compte est incluse dans le cadre du transfert bancaire. Cette règle élimine une source potentielle d’inquiétude ou de surprise financière.

Par ailleurs, les banques sont tenues de fournir à leurs clients une documentation complète expliquant l’ensemble des étapes et droits liés au dispositif. En cas de manquement au respect des délais ou de dysfonctionnement dans le transfert, les clients peuvent saisir l’Autorité de Contrôle Prudentiel et de Résolution (ACPR), garante du bon respect des dispositions. Cette possibilité d’action renforce la sécurité et la protection du consommateur, ce qui est essentiel pour encourager une adoption sereine du service de mobilité bancaire.

Le transfert bancaire pris en charge : fonctionnement détaillé et garanties offertes

Utiliser la mobilité bancaire, c’est permettre à son nouveau service bancaire de prendre en charge la totalité des démarches liées à la gestion de compte lors d’un changement d’établissement. Ce dispositif est particulièrement avantageux pour les titulaires de comptes de dépôt, qu’ils soient individuels ou joints. En revanche, il ne concerne ni les comptes d’épargne ni les crédits en cours, qui nécessitent toujours des démarches spécifiques.

Le fonctionnement débute dès la signature du mandat de mobilité bancaire : la nouvelle banque récupère sous deux jours ouvrés l’historique des opérations récurrentes auprès de l’ancienne banque, qui a elle aussi cinq jours pour répondre. Cette réactivité permet d’éviter les retards dans la prise en compte des opérations automatiques. Ensuite, dans un délai de dix jours, toutes les parties prenantes – que ce soit les organismes facturant des prélèvements ou les tiers effectuant des virements réguliers – sont informées du changement.

Ce système automatisé garantit une gestion rigoureuse des différents flux, évitant que des paiements ou virements soient oubliés ou doublés, ce qui peut parfois être source de stress pour les clients. Par exemple, un particulier changeant de banque pour profiter de meilleures solutions bancaires pourra ainsi voir ses factures d’électricité, d’internet ou les remboursements de prêts automatiquement redirigés vers son nouveau compte bancaire sans action supplémentaire.

A noter que le service est intégralement gratuit et accessible. Même dans le cadre d’une mobilité bancaire sans fermeture d’ancien compte, aucun frais ne peut être facturé. Ce principe protège le consommateur contre des coûts injustifiés et facilite l’accès à ce service innovant. Par ailleurs, en cas d’échec manifeste ou de préjudice lié à un manquement des banques dans le respect des délais, un système d’indemnisation est mis en place ce qui démontre la robustesse de cette procédure réglementée.

Les avantages concrets du transfert bancaire via la mobilité bancaire et ses limites en 2026

Le principal bénéfice du dispositif de mobilité bancaire réside dans la simplification extrême du changement d’établissement bancaire. Le gain de temps pour le client est considérable puisqu’il suffit de confier au nouvel établissement la gestion du transfert de ses opérations courantes. Cela évite notamment le double suivi fastidieux entre l’ancienne et la nouvelle banque. Le système assure également la continuité des paiements et virements, évitant ainsi toute interruption, retards ou blocage dans la gestion de compte.

Cette solution améliore aussi la sécurité puisque la traçabilité est parfaitement assurée. Toutes les étapes sont documentées et accessibles au client via les plateformes numériques, permettant un suivi en temps réel de la progression du transfert bancaire. La réglementation encadrant strictement ce service donne par ailleurs une garantie supplémentaire que les droits du client seront respectés.

Pourtant, tout n’est pas parfait : la mobilité bancaire ne couvre pas encore l’ensemble des besoins financiers. Le transfert automatique ne s’applique pas aux comptes d’épargne, placements à terme ni crédits en cours, ce qui oblige à effectuer de nombreuses démarches complémentaires. De plus, des retards ponctuels dans la mise à jour des prélèvements automatiques peuvent survenir. Ces incidents, bien que rares, nécessitent que le client reste vigilant tout au long de la procédure, en vérifiant notamment que la clôture de l’ancien compte est bien confirmée.

Certaines banques proposent des services additionnels pour faciliter ces démarches, comme la mobilité bancaire Boursorama ou la Société Générale, qui ont développé des interfaces spécifiquement dédiées pour accompagner leurs clients. Ainsi, une comparaison approfondie des offres bancaires reste essentielle avant d’entamer un changement, permettant de choisir la solution bancaire la plus adaptée à ses besoins réels.

Technologies et innovations au service du transfert bancaire automatisé en 2026

La réussite de la mobilité bancaire passe aujourd’hui par l’intégration d’outils numériques performants. Des applications comme Easymove incarnent parfaitement cette tendance en offrant une interface intuitive qui guide l’utilisateur du début à la fin du processus de transfert bancaire. Ces plateformes digitales assurent non seulement la prise en charge des formalités administratives mais aussi l’envoi automatique de notifications aux bénéficiaires des opérations récurrentes, réduisant ainsi considérablement les délais de mise à jour.

Les banques, soutenues par une réglementation qui impose la sécurisation et la protection des données personnelles, optimisent sans cesse leurs solutions pour garantir une mobilité bancaire non seulement rapide mais aussi parfaitement sécurisée. La tendance en 2026 est clairement à des services transparents, sans interruption des opérations financières, et à une responsabilisation accrue des établissements bancaires dans la qualité de la gestion de compte.

À l’avenir, la mobilité bancaire pourra s’étendre vers des fonctionnalités plus avancées telles que la gestion multi-comptes via des interfaces uniques, l’intégration directe avec des outils de gestion budgétaire ou encore l’automatisation du transfert pour des types de comptes jusqu’ici exclus du dispositif. La généralisation des solutions mobiles permettra également une autonomie renforcée pour le client, qui pourra ainsi gérer de manière encore plus fluide ses transferts, qu’il s’agisse d’un simple transfert bancaire ou d’un changement complet de banque.

Laisser un commentaire