 par
Le débat entre louer ou acheter son logement reste un enjeu majeur pour les Français souhaitant optimiser leur budget et leur stratégie patrimoniale. En 2026, la conjoncture économique actuelle mêlant hausse des taux de crédit, inflation modérée et fluctuations du marché immobilier complexifie cette décision. Le choix entre location et achat n’est plus évident et chaque option présente des avantages et des coûts cachés qu’il convient d’analyser en détail. À l’heure où la mobilité professionnelle devient un atout précieux, et où les rendements des placements financiers traditionnels attirent les investisseurs, comparer ces deux voies nécessite une approche globale, intégrant non seulement les mensualités ou loyers, mais aussi les frais annexes, la valorisation du patrimoine et le rendement des capitaux libérés. Ainsi, louer peut parfois se révéler plus rentable surtout à court ou moyen terme, tandis qu’acheter demeure une forme d’épargne forcée avec un fort poids émotionnel et des perspectives à long terme. Cette analyse approfondie démontrera comment ces paramètres se conjuguent dans un contexte économique 2026 pour orienter au mieux vos finances personnelles.
Évaluer le coût réel entre location et achat : une analyse approfondie pour vos finances personnelles
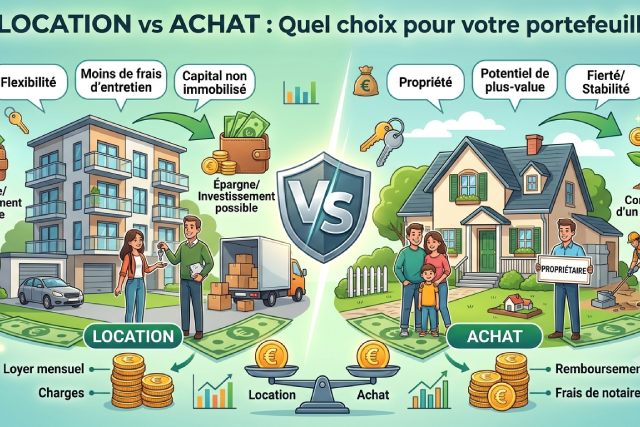
Le cœur du débat financier entre la location et l’achat de votre logement repose sur la compréhension fine du coût réel supporté dans chaque situation selon patrimoinetout.fr. Lorsque l’on examine l’achat, il ne s’agit pas simplement de comparer la mensualité du crédit à un loyer. L’acquisition immobilière implique un apport initial non négligeable, souvent compris entre 10 et 20 % du prix du bien, auquel s’ajoutent les frais de notaire, qui peuvent représenter environ 7 à 8 % du prix dans l’ancien, ainsi que diverses charges récurrentes.
Parmi ces charges, la taxe foncière figure en bonne place, totalisant autour de 0,7 % de la valeur du bien par an, à laquelle s’ajoutent des charges de copropriété, en moyenne 1 200 € annuels, ainsi que la nécessité d’allouer un budget pour les travaux, estimé en général à 0,5 % du prix du bien chaque année. Ces coûts représentatifs sont souvent sous-estimés par les acquéreurs, qui pour beaucoup ne calculent que leur capacité d’emprunt sans anticiper ces dépenses récurrentes qui, sur une durée longue, impactent significativement le budget.
Le coût total brut de la propriété intègre donc l’apport initial, les frais à l’achat, toutes les mensualités de remboursement du crédit, ainsi que ces charges et taxes sur la durée de possession. Mais ce calcul ne serait pas complet sans intégrer la valorisation finale du bien, qui peut atténuer fortement ce coût. En tenant compte de la plus-value immobilière, le coût net de l’achat est en effet le coût brut diminué de la valeur nette du patrimoine créé, soit la valorisation du bien diminuée du capital restant dû.
D’un autre côté, la location offre une structure plus simple à première vue : le locataire paie des loyers mensuels auxquels s’ajoutent les charges locatives et une assurance habitation. Cependant, son apport initial reste disponible pour être investi. En plaçant ce capital, ainsi que la différence parfois existante entre les mensualités de crédit et le loyer, dans un placement financier rémunérateur (comme un PEA, une assurance-vie, ou un livret offrant à peu près 4 % de rendement net), le locataire bénéficie d’une épargne capitalisée qui peut compenser une part importante du budget engagé. Le coût net de la location est donc calculé en soustrayant la valorisation de cette épargne des loyers versés sur la même période.
Cette méthode d’analyse financière met en évidence que la décision ne peut être prise uniquement sur la base d’un loyer inférieur ou supérieur à la mensualité de crédit. L’opportunité de valoriser son apport et ses économies diffère radicalement entre les deux options, amenant à des résultats parfois surprenants où la location domine financièrement pendant une décennie, avant que l’achat ne devienne réellement gagnant.
Le point de rupture entre achat et location : comprendre le break-even dans l’immobilier
Choisir entre acheter et louer revient souvent à se poser la question du « point mort » ou « break-even », qui marque la durée à partir de laquelle l’investissement immobilier devient financièrement plus rentable que la location. Ce seuil n’est pas fixe et varie selon plusieurs facteurs déterminants, dont le rapport entre le prix d’achat et le niveau des loyers, aussi appelé yield brut.
En 2026, ce ratio est particulièrement différencié selon la localisation. À Paris, où le prix des biens est très élevé en comparaison des loyers, ce ratio peut atteindre 33 à 40, signifiant que le prix d’achat correspond à près de 35 à 40 ans de loyers cumulés. En conséquence, le point mort s’étire entre 12 et 15 ans, ce qui oppose fortement la rentabilité à court terme.
Dans les villes de taille moyenne comme Lyon, Bordeaux ou Nantes, le ratio oscille entre 22 et 28, réduisant le break-even entre 8 et 10 ans. Plus bas encore, en zone rurale ou petites agglomérations, où les prix sont plus accessibles Relativement aux loyers, il est possible d’atteindre un point de rentabilité en moins de 6 ans. Cette disparité géographique oblige à une analyse locale fine pour anticiper la durée optimale de détention et évaluer la pertinence de l’achat.
La nature même du marché immobilier en 2026 joue un rôle fondamental dans ce calcul. Dans un contexte où les taux d’intérêt sont redevenus plus élevés depuis 2022, l’effort de remboursement mensuel est plus contraignant, continue à grever le budget, tandis que l’inflation modérée et la légère hausse des prix immobiliers infléchissent les perspectives de plus-value. Par exemple, un bien acheté 280 000 €, avec un taux à 3,5 % sur 20 ans, nécessite un calcul précis pour séparer le moment où l’effort financier de l’achat sera compensé par la constitution réelle d’un patrimoine net supérieur au capital accumulé par un locataire prudent.
La flexibilité de la location apparaît alors pour beaucoup comme un avantage stratégique. Un locataire peut s’adapter rapidement à une mutation professionnelle ou une évolution familiale sans mobiliser un capital important. Au contraire, un propriétaire doit non seulement gérer la revente avec ses frais et risques associés mais aussi le temps nécessaire pour que sa décision soit financièrement gagnante. Cela fait du break-even le nerf de la guerre pour ceux souhaitant comprendre leurs finances personnelles en matière de logement.
Ce décalage temporel entre achat et location justifie une planification rigoureuse et personnalisée, tenant compte du projet de vie, de la capacité d’épargne, ainsi que du rendement anticipé des marchés financiers où l’épargne alternative pourra s’investir.
Impact de la mobilité professionnelle et de la durée d’occupation sur le choix entre location et achat
La question de la mobilité professionnelle pèse lourd dans cette analyse. En 2026, avec la généralisation du télétravail et la dynamique économique flexible, la capacité de changer de région ou de ville pour saisir une opportunité de carrière est devenue un critère primordial dans la décision d’acquérir un logement ou non.
Un acheteur qui se projette sur une durée inférieure à sept ans fait face à des frais d’acquisition amortis difficilement. En effet, les premières années de remboursement sont principalement constituées d’intérêts, ce qui réduit considérablement l’épargne réelle constituée. À l’inverse, un locataire reste libre, ne subissant pas de frais de revente ni de dépréciation directe et peut ajuster son lieu de résidence sans contrainte.
Pour les jeunes actifs et cadres en début de carrière, la location s’impose souvent comme la solution la plus rationnelle. Elle préserve un budget maîtrisé, évite l’angoisse liée à un engagement à long terme, et permet de placer l’apport initial sur des supports financiers plus liquides et potentiellement plus rémunérateurs. Certains profils optent ainsi pour la location pendant 5 à 7 ans, le temps de consolider leur situation professionnelle, puis envisagent l’achat dans un second temps avec un dossier renforcé.
En revanche, pour une famille stable avec un projet de vie long terme et peu de projet de mobilité, l’achat s’avère plus adapté. Il offre une sécurité locative, une épargne forcée à travers le remboursement du crédit, et la possibilité de constituer un patrimoine qui s’apprécie avec le temps. Ce profil maximise également les avantages fiscaux et les dispositifs d’aide à l’accession en vigueur, notamment dans certaines zones géographiques.